如果有人問您,您的汽車保單保障了哪些內容,您答得出來嗎?和大多數人一樣,您可能很難有把握地回答這個問題。理解汽車保單中的各種保障類型並不容易,但非常有幫助。您越了解自己的保單,就越能安心——知道萬一發生事故時自己有足夠的保障。為了幫助您更好地了解保單,以下是保單中可能包含的六種保障類型。
責任保險
當您被認定需要為車輛相關事故負責時,汽車責任保險可以為您提供財務協助。在大多數州,您必須購買兩種責任保險,才能符合該州汽車保險的最低要求。這兩種責任保險分別是:
- 人身傷害責任: 如果您或保單上的駕駛人被認定為事故責任方,此保障可協助支付他人的受傷相關費用,包括醫療費用等。
- 財產損失責任: 與人身傷害責任類似,如果您或保單上的駕駛人撞到他人的車輛或財產,財產損失責任保險可協助您支付維修或更換費用。
個人傷害保障(PIP)
與人身傷害責任保險不同,PIP用於支付您本人、保單上列名的駕駛人以及車上乘客因車禍受傷所產生的醫療費用、收入損失及其他開支——無論事故責任在誰。因此,它也被稱為「無過失」(no-fault)保險。並非所有州都提供PIP。由於PIP要求保險公司無論責任歸屬都要承擔費用,因此通常會使保費較高。
碰撞險
您的車輛與其他車輛或物體碰撞所造成的損壞,應由碰撞險負責。如果您的車輛仍有貸款,通常必須購買碰撞險;但車貸還清後,您往往可以選擇保留或取消碰撞險。雖然沒有碰撞險時保費會較便宜,但當您被認定為事故責任方時,碰撞險可以幫助您支付自己車輛的損失。如果損壞是由第三方造成,則應由對方的保險公司負責賠償。
綜合險
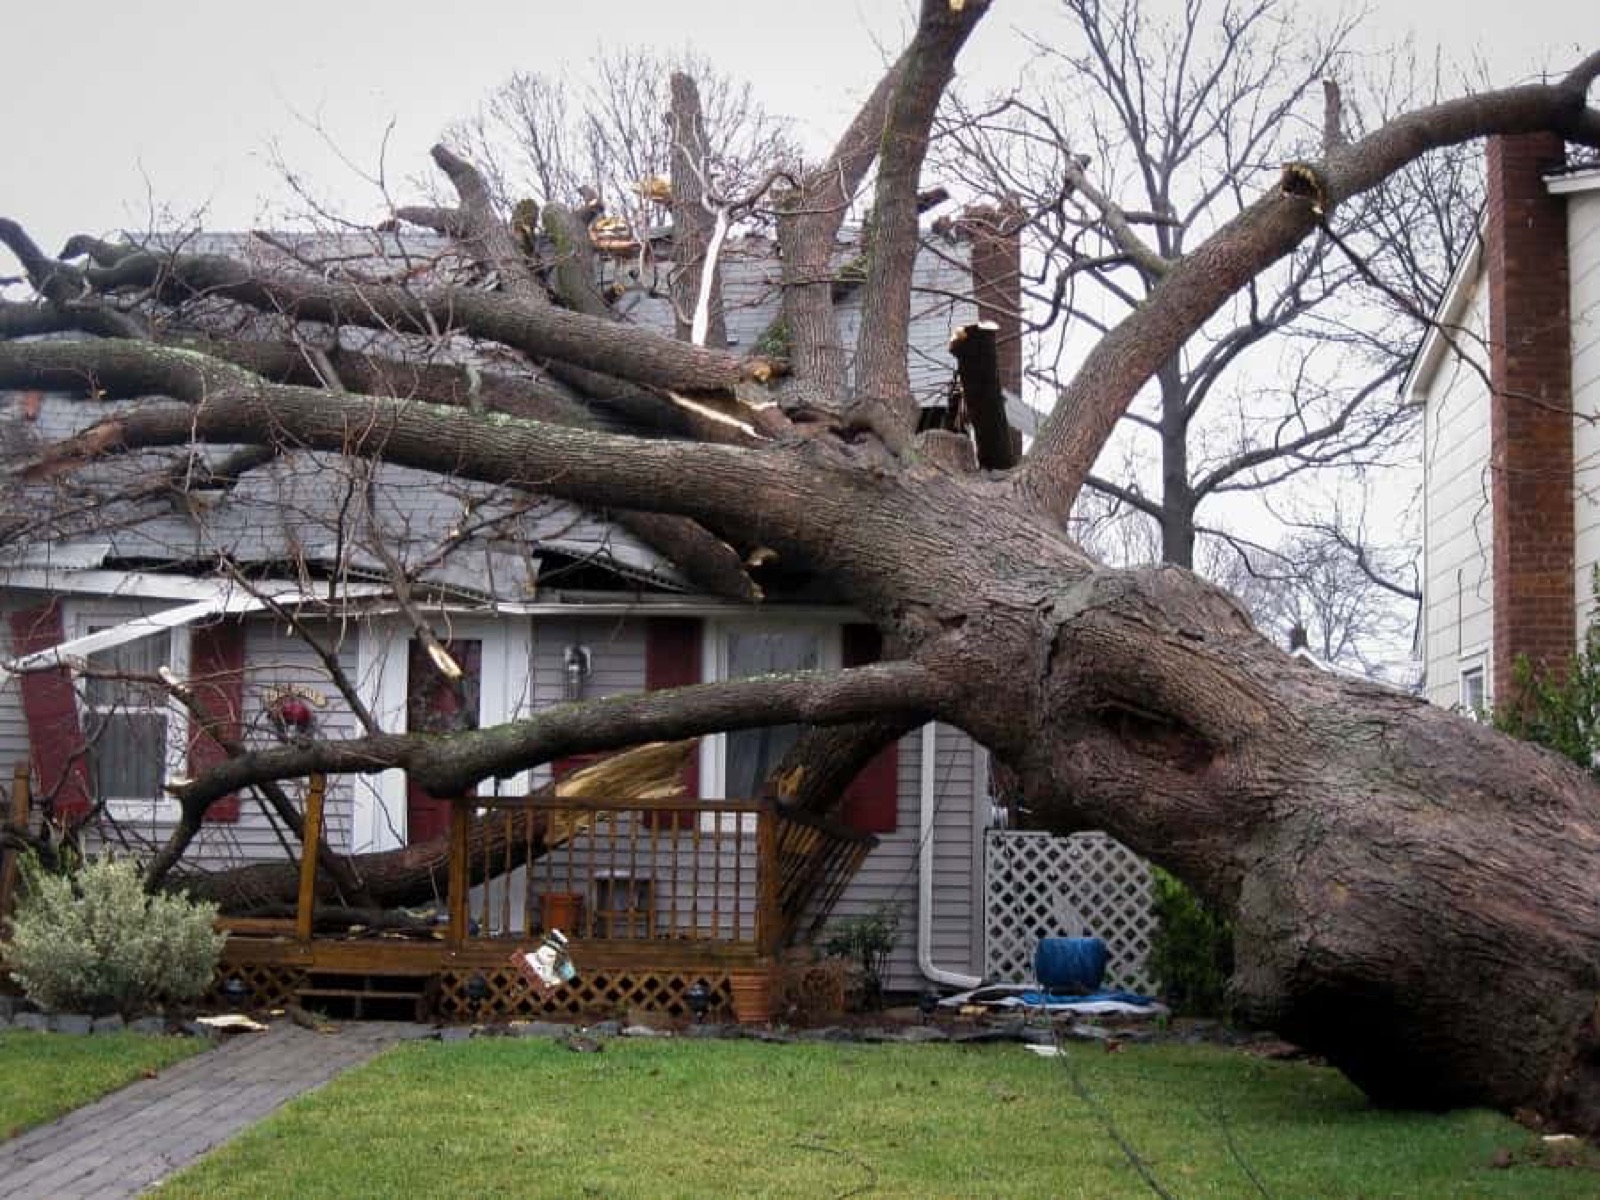
簡單來說,綜合險承保碰撞險以外原因造成的損失,例如天災、暴動、蓄意破壞以及撞到動物等。例如一棵樹被雷擊中後倒在您的車上,綜合險就可以幫您支付車輛的損失。雖然綜合險的保費通常低於碰撞險,但實際費用會因自付額和保額而有所不同。
無保險駕駛人保障
美國保險研究委員會(Insurance Research Council)的一項研究顯示,在美國大約每8位駕駛人中就有1位沒有保險。有了無保險駕駛人保障,當您的車輛遭遇肇事逃逸,或與沒有保險的第三方發生車禍時,您都能得到保護。假設您沒有這項保障,一旦沒有保險的人撞上您的車,造成大筆維修費和醫療費用,您可能需要自行承擔全部車輛維修費和醫療帳單。
保額不足駕駛人保障
與無保險駕駛人保障類似,當肇事的另一方保額不足以支付您車輛的全部損失或醫療費用時,保額不足駕駛人保障就會發揮作用。例如,如果您的索賠金額超過對方保單的上限,在對方保險賠付到上限後,這項保障會協助支付剩餘的部分。在部分州,保額不足及無保險駕駛人保障都是必須購買的,而在其他州則屬自願選擇。
如想進一步了解汽車保單中的各種保障,或查詢您目前保單的詳情,歡迎立即聯絡Aegis Service Corp.!